

La mayor parte del trabajo de un expediente de financiamiento ocurre al principio: la solicitud, los estados de cuenta bancarios, la primera revisión. Luego, cerca del final, puede aparecer un tipo de paso distinto. Antes de que el dinero se mueva, un proveedor puede querer mirar la cuenta misma en lugar de depender solo de los documentos que usted subió. Esta página explica cómo suele ser ese paso, por qué lo hacen los proveedores y cómo mantener segura su cuenta mientras lo completa.
Una aclaración primero, para que nada se malinterprete. Las prácticas de verificación las fija cada proveedor. Describimos lo que es común, no lo que es universal, y T.A.G. no realiza la verificación de todos los proveedores. Somos un ISO y corredor independiente, no un prestamista, y nunca le pedimos sus contraseñas bancarias.
Qué es la verificación bancaria final
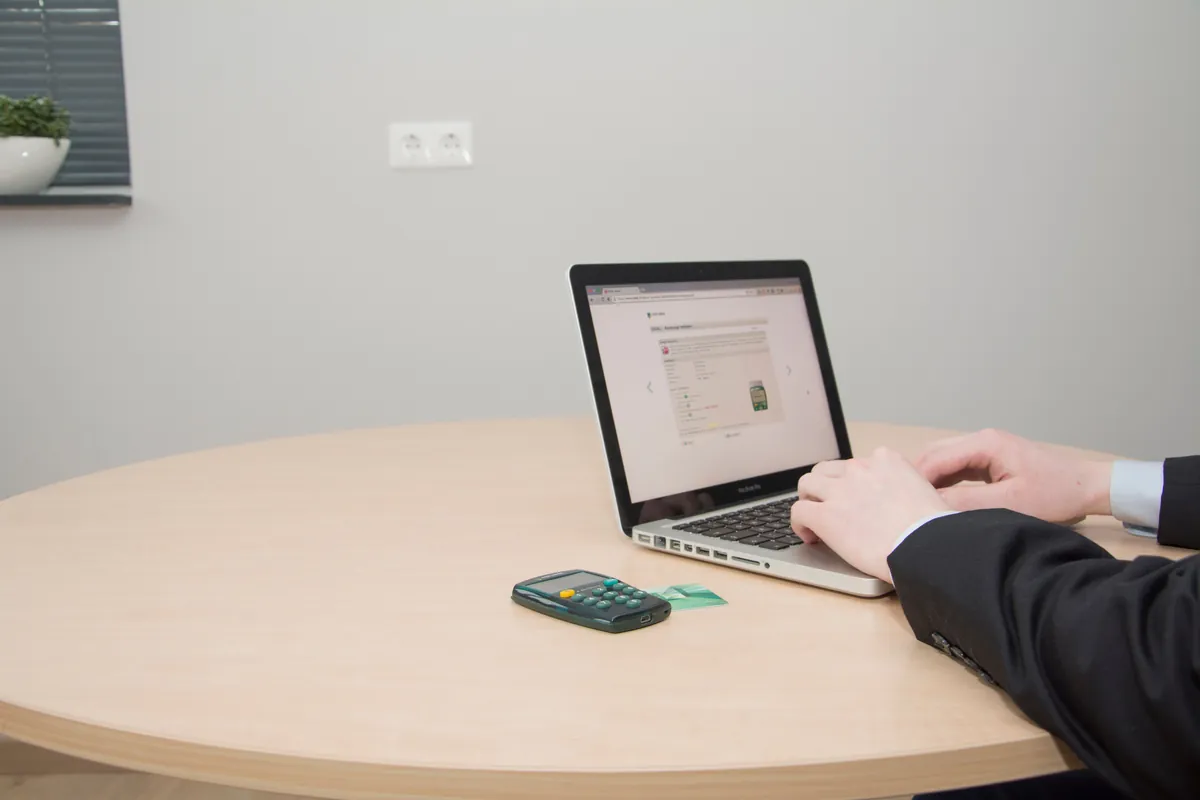
La verificación final es una revisión, que por lo general se hace una vez que existe una oferta y poco antes de liberar los fondos, para comprobar que la cuenta registrada es real, pertenece al negocio y se ve como dicen sus documentos. Es independiente de la revisión anterior de sus estados de cuenta, que explicamos en cómo los financiadores verifican los ingresos (en inglés). Ese paso anterior lee su historial. Este confirma la cuenta que recibirá el dinero.
Los proveedores lo hacen de distintas maneras. Un método común es una conexión digital segura, que usted establece mediante un enlace o una pantalla dentro del propio flujo de firma o verificación del proveedor. Otros proveedores pueden usar otro método, como pedir estados de cuenta recientes o una confirmación adicional. El proveedor decide, y el método puede variar de un expediente a otro.
Por qué lo hacen los proveedores
Un proveedor está a punto de enviar dinero con base en documentos. Los estados de cuenta se pueden alterar, las cuentas se pueden cerrar o sobregirar entre el último estado de cuenta y la fecha del desembolso, y un error de dedo en un número de cuenta puede enviar los fondos al lugar equivocado. Una mirada directa a la cuenta permite al proveedor detectar esos problemas antes de liberar los fondos. Desde su lado, también protege al negocio de un depósito que llegue a la cuenta equivocada.
En resumen, tres cosas tienen que coincidir:
- La cuenta es real y está abierta. Los estados de cuenta que usted envió provienen de una cuenta que existe y está activa.
- El nombre coincide. El titular de la cuenta es el negocio de su solicitud. Vea por qué el nombre del negocio debe coincidir con sus estados de cuenta bancarios (en inglés).
- El saldo permite el desembolso. Un saldo negativo el día del desembolso puede poner en riesgo un trato. Lo que eso puede significar se explica en aprobado pero sin fondos: el problema del saldo negativo.
Qué significa “solo lectura” en palabras sencillas
Una conexión de solo lectura permite al proveedor ver la actividad de la cuenta tal como la reporta el banco. Piense que le entregan una ventana en lugar de una llave. Está pensada para confirmar lo que hay, y no autoriza al proveedor a mover dinero. El dinero se mueve después, conforme al contrato de financiamiento que usted firma, mediante los arreglos que ese contrato detalla.
Dos advertencias mantienen honesta esa definición. Primero, la etiqueta no sustituye la lectura. La pantalla que le muestran debe describir qué acceso otorga y por cuánto tiempo, y usted tiene derecho a leerla antes de aceptar. Segundo, el acceso a menudo se puede revisar o quitar después a través de su banco. Pregunte a su banco cómo, si quiere confirmar que una conexión se cerró una vez que termine el desembolso. Las funciones varían según el banco y el proveedor, así que tome esto como una descripción general y verifique sus propias pantallas.
Cómo hacerlo de forma segura
Nunca comparta su contraseña de banca en línea
Una verificación legítima no requiere que envíe una contraseña por correo electrónico, mensaje de texto ni por teléfono. T.A.G. nunca le pedirá su nombre de usuario ni su contraseña de banca en línea, y le pedimos que nunca nos envíe una. Si un mensaje le pide enviar credenciales por correo, mensaje de texto o teléfono, o ingresarlas en una página a la que llegó desde un mensaje inesperado, deténgase.
Use solamente el flujo del propio proveedor
Una solicitud legítima suele llegar dentro del proceso de firma o verificación que le envió el proveedor de financiamiento, por ejemplo desde el mismo hilo de correo y el mismo remitente que su oferta o contrato. Revise la dirección del remitente y el dominio del enlace antes de hacer clic. Cuando la solicitud no coincide con nada de lo que esperaba, no use el enlace. Comuníquese con el proveedor por un número de teléfono o un sitio web que ya tenga y pregunte si la solicitud es real.
Inicie sesión en la página de su propio banco
Muchas pantallas de conexión lo redirigen a su banco para iniciar sesión. Eso es normal. Lo que no es normal es una página que parece su banco pero pide información adicional, como el número completo de una tarjeta o su PIN. Un código de seguridad de un solo uso que su banco le envía para iniciar sesión es normal; que alguien más le pida leerle ese código no lo es. Una pantalla de inicio de sesión bancaria no necesita esos datos para una vista de solo lectura.
Guarde un registro
Guarde la pantalla de confirmación o el correo. Si más adelante surge una duda, sabrá qué aprobó y cuándo.
Los estados de cuenta alterados no son un atajo
Algunos dueños se preguntan si vale la pena el riesgo de alterar un estado de cuenta. No lo vale, y nunca debe intentarse. Los proveedores pueden comparar los documentos que usted entregó con lo que reporta el propio banco, y una conexión final puede poner ambos lado a lado. Una discrepancia puede terminar el expediente, y alterar un documento financiero también puede tener consecuencias legales. Si sus estados de cuenta reales se ven más débiles de lo que quisiera, dígalo en la solicitud y deje que el proveedor decida con información exacta. Los números honestos con una explicación clara siempre son más seguros que un documento que no puede respaldar.
Si le incomoda conectar su cuenta
La duda es razonable. Su cuenta bancaria es sensible, y una solicitud para conectarla debe ganarse su confianza. Puede hacerle preguntas directas al proveedor antes de aceptar:
- ¿Qué podrán ver exactamente, y qué no podrán hacer?
- ¿Cuánto tiempo permanece abierta la conexión?
- ¿Hay otra forma de completar la verificación, como estados de cuenta recientes o una confirmación adicional?
- ¿Con quién debo comunicarme si la conexión falla o si quiero que la quiten?
Que exista una alternativa depende del proveedor, y no podemos prometerla. Preguntar sigue siendo lo correcto, y un proveedor legítimo responderá por escrito. Si usa una cuenta comercial de un banco solo en línea, el proveedor puede tener su propio proceso para eso también; banco tradicional o cuenta comercial fintech para el financiamiento explica cómo se ven en general esas cuentas.
Dónde encaja esto en todo el proceso
Ayuda ver la verificación bancaria final como el último de varios pasos separados. Cada uno tiene un significado distinto, y pasar uno no significa que el siguiente esté garantizado:
- Solicitud y estados de cuenta. Usted envía una solicitud firmada y los cuatro estados de cuenta bancarios comerciales consecutivos más recientes (seis cuando estén disponibles o se soliciten), como PDF bancarios completos y sin alteraciones.
- Revisión y oferta. Un proveedor revisa el expediente y puede hacer una oferta. Las decisiones iniciales de financiamiento se basan principalmente en el flujo de efectivo de los estados de cuenta bancarios de su negocio, sin una consulta de crédito rigurosa antes de la decisión inicial. Antes del financiamiento final pueden realizarse evaluaciones de suscripción y revisiones de crédito adicionales, que podrían incluir una consulta rigurosa.
- Firma. Si acepta, firma un contrato. Lea cómo funciona en firmar un contrato de financiamiento de forma electrónica (en inglés).
- Verificación final. El proveedor confirma la cuenta antes de liberar los fondos, normalmente con una conexión de solo lectura.
- Desembolso. Los fondos se envían a la cuenta verificada, en los tiempos que controla el proveedor.
Cada paso puede avanzar rápido cuando sus documentos están limpios, el nombre del negocio coincide y usted responde los mensajes con prontitud. Recibir los fondos en 24 a 48 horas es posible en las circunstancias adecuadas, pero nunca se promete, y los retrasos pueden venir de documentos faltantes o solicitudes sin respuesta. Revisar su correo, incluido el spam, ayuda más que cualquier otra cosa que pueda hacer en esta etapa. La lista de preparación más amplia está en qué saber antes de solicitar financiamiento para su negocio.
Antes de que llegue el paso de verificación
- La cuenta de su solicitud es la misma cuenta comercial que generó sus estados de cuenta.
- La cuenta está abierta, a nombre del negocio y sin sobregiro.
- Sabe que debe usar solamente el enlace dentro del flujo de firma o verificación del propio proveedor.
- Nunca enviará por correo ni por mensaje de texto una contraseña bancaria a nadie.
T.A.G. es un ISO y corredor independiente que trabaja con varias fuentes de financiamiento. Las decisiones de financiamiento, las condiciones y los métodos de verificación le corresponden a la fuente de financiamiento.
Preguntas frecuentes
¿Verificará un financiador de negocios mi cuenta bancaria antes del desembolso?
Muchos proveedores lo hacen. Un método común es una conexión digital segura de solo lectura a su cuenta bancaria comercial, aunque un proveedor puede elegir otro método. Depende del proveedor, así que es común pero no universal.
¿Qué significa una conexión bancaria de solo lectura?
Significa que el proveedor puede ver la actividad de la cuenta tal como la reporta su banco. No autoriza al proveedor a mover dinero. Lea los permisos en la pantalla del propio proveedor antes de aprobar, y pregunte a su banco cómo revisar o quitar el acceso después.
¿Debo darle a T.A.G. o a cualquier otra persona mi contraseña de banca en línea?
No. T.A.G. no pide contraseñas bancarias y no realiza la verificación de todos los proveedores. Nunca envíe una contraseña por correo electrónico, mensaje de texto ni por teléfono. Use solamente el flujo de verificación que le envió el proveedor y revise el remitente antes de hacer clic.
¿Puede un estado de cuenta alterado pasar la verificación?
No. Nunca se debe intentar alterar un estado de cuenta. Los financiadores pueden comparar los documentos con lo que reporta el banco, una discrepancia puede terminar el expediente y alterar documentos financieros puede tener consecuencias legales. Entregue estados de cuenta originales y exactos.
¿Qué hago si no me siento cómodo conectando mi cuenta?
Pregunte al proveedor qué necesita, qué puede ver, cuánto tiempo dura la conexión y si existe una alternativa. Las alternativas son decisión del proveedor y no están garantizadas, pero preguntar es razonable.
¿Por qué importan en esta etapa el saldo de la cuenta y el nombre del negocio?
El proveedor está confirmando que la cuenta es real, que pertenece al negocio de su solicitud y que está en un estado que permite el financiamiento. Una diferencia de nombre o un saldo negativo el día del desembolso puede retrasar o poner en riesgo un trato, y las reglas varían según el proveedor.
Última revisión: 11 de noviembre de 2026. T.A.G. es un ISO/corredor independiente, no un prestamista. El financiamiento lo otorgan fuentes de financiamiento de terceros y está sujeto a su suscripción y aprobación. Esta página es información general, no asesoría legal, fiscal ni financiera.