
La Brecha de Financiamiento para Pequeñas Empresas: Por Qué el 43% No Accede a Crédito Bancario

El 43% de los dueños de pequeñas empresas que solicitan financiamiento bancario son rechazados: no porque su negocio esté fallando, sino porque los bancos evalúan garantías e historial crediticio que un negocio joven o con flujo de efectivo fuerte a menudo no tiene documentado de esa manera.

Solicitar Ahora: Gratis
Respuesta Directa

El 43% de los dueños de pequeñas empresas que solicitan financiamiento bancario son rechazados, principalmente por garantías e historial crediticio. La suscripción de adelanto de efectivo comerciante evalúa la consistencia y el volumen de depósitos según 6 meses consecutivos de estados de cuenta bancarios comerciales.
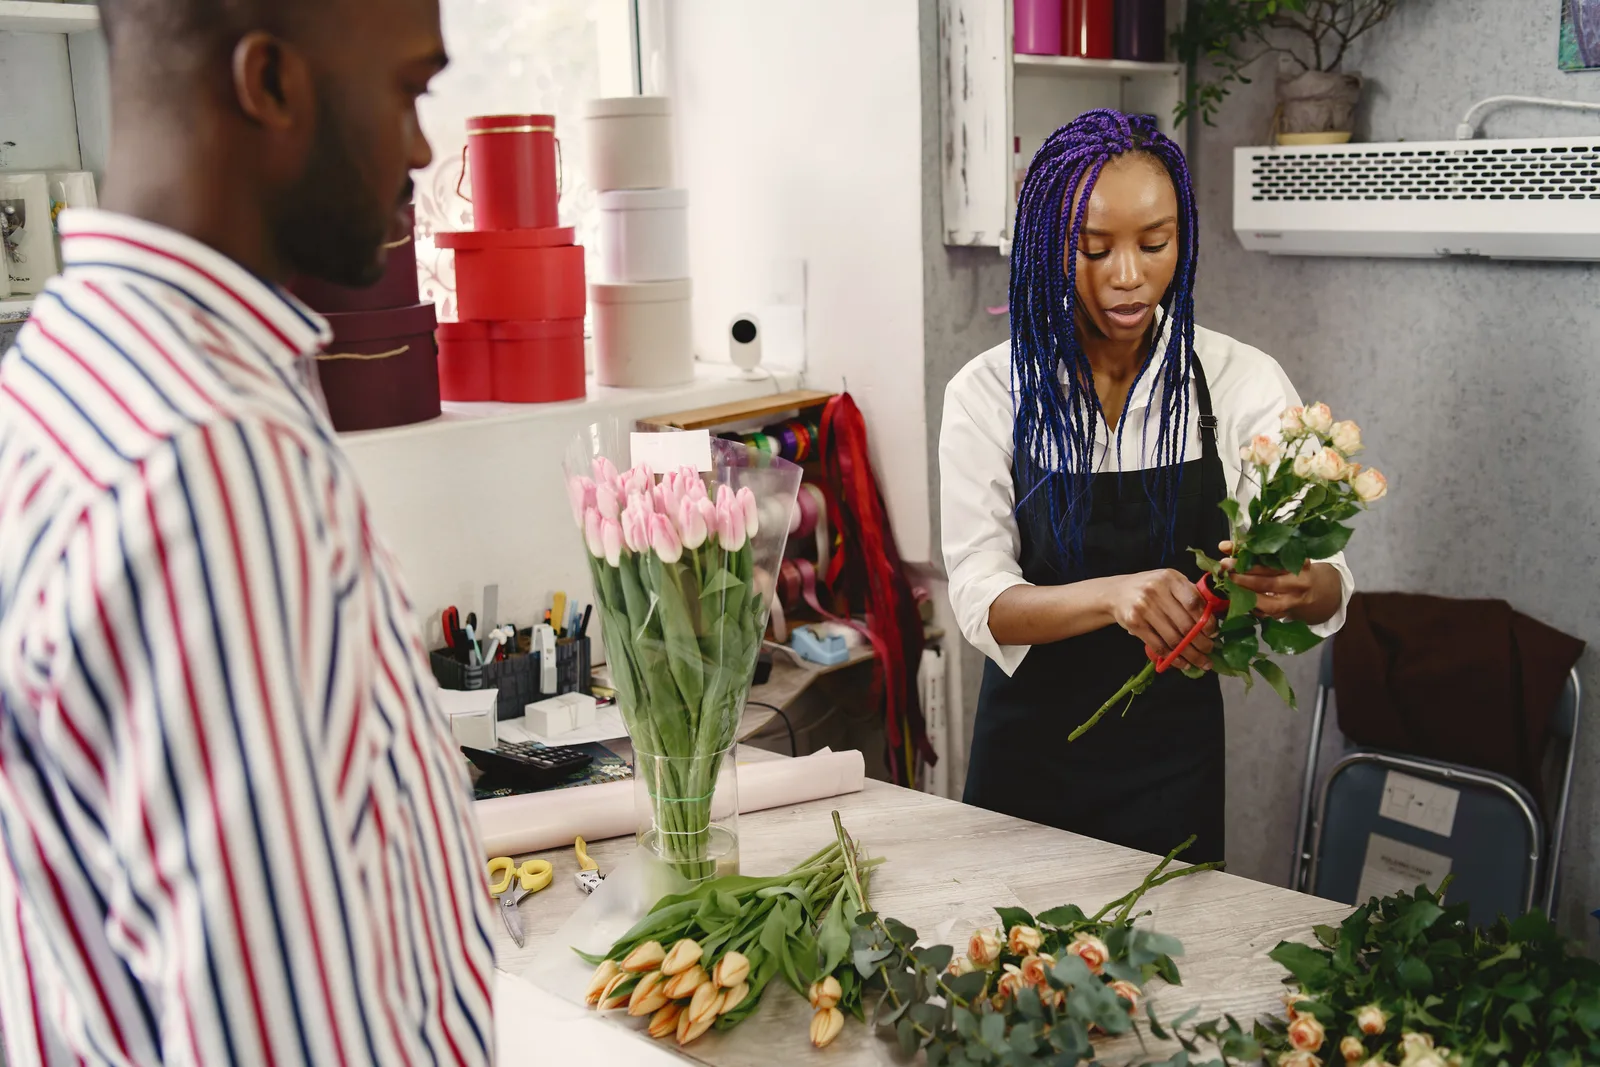
Florista con delantal recortando rosas en una mesa de trabajo mientras un cliente espera en el mostrador.
Un negocio minorista pequeño, como una floristería, compra inventario perecedero antes de que llegue la venta que lo paga.
Lo Que Dicen los Datos

Cada año, la Reserva Federal publica su Encuesta de Crédito para Pequeñas Empresas (SBCS), una revisión de cómo las pequeñas empresas buscan, reciben y son rechazadas en su búsqueda de financiamiento. El reporte de 2024 (que cubre la actividad de 2023) documenta lo que los profesionales del financiamiento alternativo ya sabían: la brecha entre lo que las pequeñas empresas necesitan y lo que los bancos tradicionales ofrecen es real y persistente.

¿Qué es la brecha de financiamiento para pequeñas empresas?

El 43% de los dueños de pequeñas empresas que solicitan financiamiento bancario son rechazados, principalmente por garantías e historial crediticio. La suscripción de adelanto de efectivo comerciante evalúa la consistencia y el volumen de depósitos según 6 meses consecutivos de estados de cuenta bancarios comerciales en lugar de esos factores.

¿La tasa de rechazo es igual para todos los negocios?

No. Según la misma encuesta de la Reserva Federal, los negocios con menos de 2 años de operación reciben ninguno o menos de lo solicitado en el 65% de los casos, frente al 35% en negocios con más de 10 años de historial. La antigüedad y los ingresos anuales del negocio son los factores que más varían la tasa de rechazo.

¿Cómo evalúa un MCA a un negocio de manera diferente a un banco?

Un adelanto de efectivo comerciante evalúa el capital de trabajo basado en los depósitos reales del negocio, no en el puntaje crediticio ni en garantías colaterales. Por eso un negocio joven con flujo de efectivo consistente puede calificar aunque un banco lo haya rechazado.
Tasa de rechazo bancario según antigüedad del negocio Negocios con menos de 2 años de operación: 65% recibió ninguno o menos de lo solicitado. De 2 a 5 años: 54%. De 5 a 10 años: 45%. Más de 10 años: 35%. Menos de 2 años en el negocio 65% recibió ninguno o menos De 2 a 5 años en el negocio 54% recibió ninguno o menos De 5 a 10 años en el negocio 45% recibió ninguno o menos Más de 10 años en el negocio 35% recibió ninguno o menos
Fuente: Reserva Federal, Encuesta de Crédito para Pequeñas Empresas 2024 (Reporte de Empresas con Empleados). Cifras del año de solicitud 2023.
Tasa de rechazo bancario según ingresos anuales del negocio Ingresos anuales bajo $250,000: 72% recibió ninguno o menos de lo solicitado. De $250,000 a $1 millón: 52%. De $1 a $5 millones: 40%. Más de $5 millones: 26%. Ingresos anuales bajo $250,000 72% recibió ninguno o menos Ingresos de $250,000 a $1 millón 52% recibió ninguno o menos Ingresos de $1 a $5 millones 40% recibió ninguno o menos Ingresos superiores a $5 millones 26% recibió ninguno o menos
Fuente: Reserva Federal, Encuesta de Crédito para Pequeñas Empresas 2024 (Reporte de Empresas con Empleados). Cifras del año de solicitud 2023.
Persona escribiendo los datos de envío en una caja de cartón etiquetada
Un negocio que atiende sus propios detalles con este nivel de cuidado suele ser exactamente el tipo de archivo que un adelanto de efectivo comerciante evalúa favorablemente.

¿Listo para Solicitar?

solicitud de una página y 6 meses consecutivos de estados de cuenta bancarios comerciales. Sin más requisitos para la revisión inicial.

Obtener Mi Oferta