Adelanto de Efectivo para Restaurantes Sin el Papeleo Bancario
Los bancos tardan semanas y exigen años de declaraciones de impuestos. Un adelanto de efectivo comerciante evalúa sus depósitos diarios reales (tarjetas, efectivo, entregas), no un balance perfecto en papel.
Los restaurantes califican para adelanto de efectivo comerciante con 500+ FICO, $4,000 a $6,000+/mes en depósitos, y 6+ meses en el negocio. La revisión inicial requiere una solicitud de una página y 6 meses consecutivos de estados de cuenta bancarios comerciales. El pago se ajusta automáticamente con sus ingresos diarios: las semanas lentas significan pagos más pequeños.
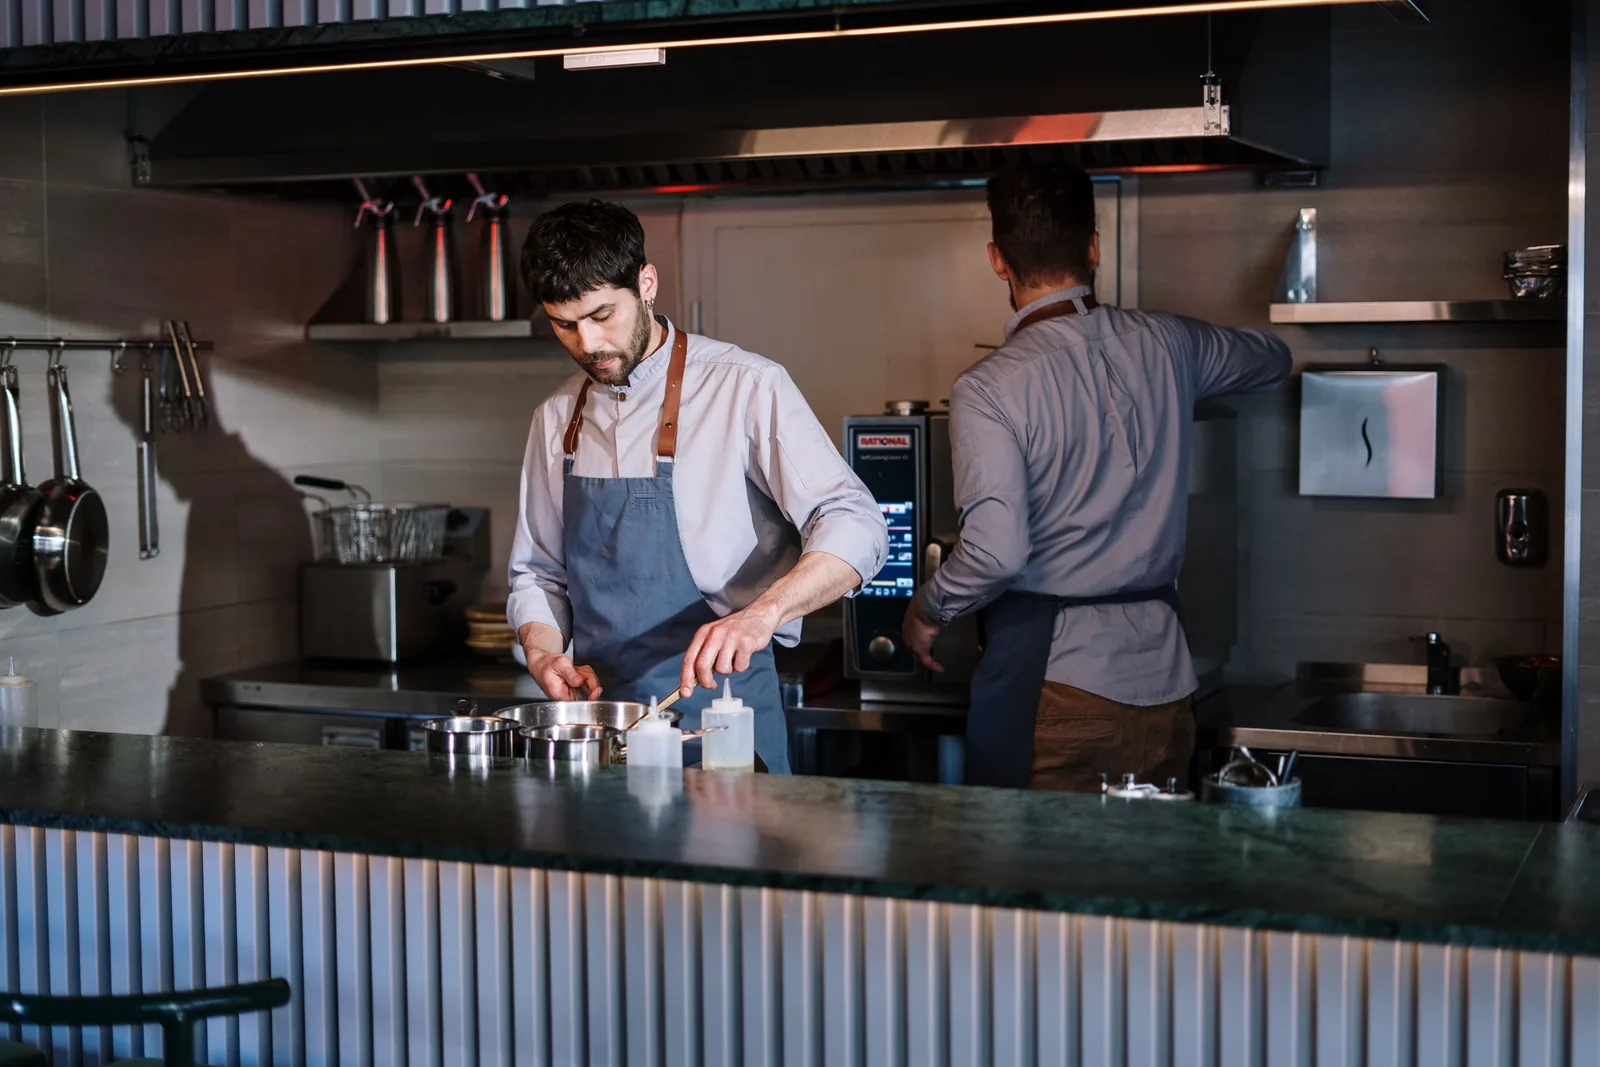
Una cocina en pleno servicio. El ritmo diario real de un restaurante es justo lo que el MCA está diseñado para acompañar.El ritmo de una cocina de restaurante durante el servicio no espera a que se resuelva un problema de flujo de caja.
Por Qué el Ritmo de un Restaurante Encaja con el MCA
Un restaurante vive de flujo de caja diario: propinas, entregas, tarjetas, y semanas que suben y bajan con el clima, los eventos locales y la temporada. Un préstamo bancario tradicional pide un pago fijo mensual sin importar si la semana fue fuerte o floja. El adelanto de efectivo comerciante hace lo contrario: el pago se calcula como un porcentaje de los ingresos diarios, así que una semana lenta produce un pago más pequeño automáticamente, sin necesidad de llamar a nadie ni renegociar.
Esto también significa que el suscriptor evalúa el negocio real: depósitos de tarjeta, efectivo y plataformas de entrega de los últimos 6 meses, no un balance de impuestos que puede no reflejar la temporada actual del restaurante.
Rango ilustrativo de adelanto según el promedio de depósitos mensuales del restaurante.El servicio no se detiene mientras se revisa su archivo: solo dos documentos son necesarios para empezar.Un comedor lleno no significa efectivo disponible de inmediato: las ventas con tarjeta y el pago a proveedores llegan en momentos distintos.
Cómo Funciona la Solicitud
El proveedor de financiamiento define el plazo de decisión y fondeo en cada paso.
Preguntas Frecuentes
¿Puede un restaurante obtener financiamiento después de un rechazo bancario?
Sí. Los rechazos bancarios no descalifican automáticamente a un restaurante: la aprobación de MCA se basa principalmente en los depósitos bancarios reales, no en el historial de rechazos.
¿Cuánto puede calificar un restaurante con un MCA?
Los restaurantes típicamente califican para el 75%-150% de su promedio de depósitos mensuales.
¿Qué documentos necesita un restaurante para solicitar?
Solo dos cosas: una solicitud de una página firmada y 6 meses consecutivos de estados de cuenta bancarios comerciales.
¿Listo para Solicitar?
solicitud de una página y 6 meses consecutivos de estados de cuenta bancarios comerciales. Sin más requisitos para la revisión inicial.