 T.A.G.
Financiamiento para Negocios con Mal Crédito
Un crédito personal difícil no siempre cierra todas las puertas. Aquí explicamos qué revisa un financiador, qué documentos reunir y cómo comparar ofertas antes de firmar.
Qué significa "mal crédito" para un financiador y para un banco
Cuando un dueño de negocio dice "tengo mal crédito", casi siempre se refiere a su historial de crédito personal: pagos atrasados, cuentas en cobranza, una quiebra anterior o saldos altos en tarjetas. Un banco tradicional suele darle mucho peso a ese historial porque el préstamo se aprueba o se rechaza en gran parte según lo que aparece en el reporte de crédito.
Otras fuentes de financiamiento miran más de cerca el movimiento real de dinero del negocio. Para ellas, el crédito personal sigue siendo un factor que pueden considerar, pero no es el único. Lo que ocurre en la cuenta bancaria del negocio también cuenta.
Lo que mira un banco frente a lo que revisa el financiamiento basado en flujo de efectivo
Un banco evalúa, entre otras cosas, el historial de crédito, los años del negocio, las garantías y la declaración de impuestos. Si alguno de esos puntos no es sólido, la respuesta suele ser un "no" con poca explicación.
El financiamiento basado en flujo de efectivo parte de otra pregunta: ¿qué entra a la cuenta del negocio? Los depósitos que aparecen mes a mes en los estados de cuenta bancarios muestran cómo funciona la operación en la práctica. Por eso los estados de cuenta son el documento central del expediente.
Esto no significa que el crédito personal se ignore. Significa que es un elemento entre varios, y que un negocio con depósitos constantes puede presentar un expediente más completo que lo que su puntaje, por sí solo, sugiere. Los fondos que revisamos van de $10,000 a $5,000,000, sujetos siempre a la aprobación de la fuente de financiamiento.
Si un banco ya le dijo que no, puede leer también nuestra herramienta decodificador de rechazo de préstamo para entender mejor el motivo.
Lista de documentos
El estándar es sencillo: una solicitud firmada y cuatro estados de cuenta bancarios del negocio recientes. Los documentos enviados se revisan para determinar si califican.
Lo que sí necesita
- Solicitud firmada. Una sola solicitud, firmada por el dueño.
- Cuatro estados de cuenta bancarios del negocio. Los cuatro meses más recientes, consecutivos y completos, con todas las páginas y sin tachar.
Lo que no cuenta como estado de cuenta
- Estados de cuenta de una cuenta personal, aunque usted los use para el negocio.
- Registros de aplicaciones de pago o de procesadores, como historiales de transferencias y cobros.
- Facturas, reportes de ventas o resúmenes hechos por usted.
- Capturas de pantalla o meses parciales.
Si todavía no sabe si sus documentos cumplen, use nuestra lista de requisitos y revise también si califica antes de solicitar.
Ejemplo ilustrativo: comparar dos ofertas
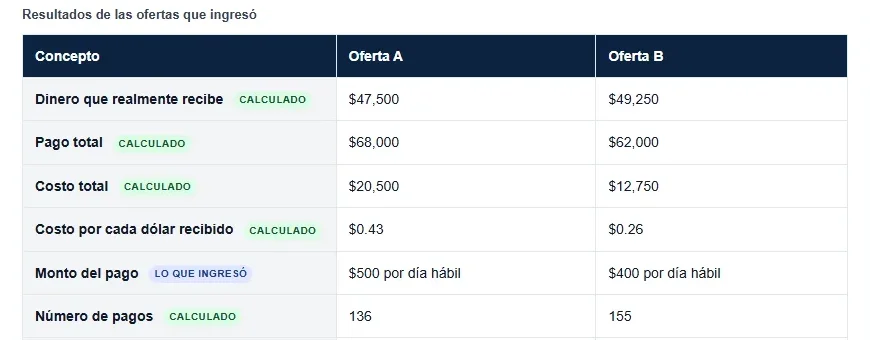
Imagine una pequeña empresa de jardinería, inventada para esta explicación. Su banco le dijo que no, y el dueño recibe dos ofertas distintas por $50,000. Ambas parecen similares a primera vista. Al compararlas en tres medidas distintas, la decisión cambia.
| Medida | Oferta A | Oferta B | Diferencia |
|---|---|---|---|
| Efectivo que recibe | $47,500 | $49,250 | $1,750 |
| Total a pagar | $68,000 | $62,000 | $6,000 |
| Costo total (pagado menos recibido) | $20,500 | $12,750 | $7,750 |
Son tres medidas diferentes y no deben mezclarse. El efectivo recibido es lo que llega a su cuenta. El total a pagar es lo que devolverá. El costo total es la diferencia entre ambas. En este ejemplo ficticio, la Oferta B entrega $1,750 más en mano, devuelve $6,000 menos en total y cuesta $7,750 menos. Quien solo mirara el monto anunciado de $50,000 no vería nada de esto.
Este ejemplo es solamente ilustrativo y no representa a ningún cliente real ni las condiciones que usted recibiría. Para comparar ofertas reales, use nuestra herramienta gratuita comparar ofertas.
Errores comunes
Solicitar en todas partes al mismo tiempo
Enviar la misma solicitud a muchos lugares a la vez puede generar varias consultas de crédito y confusión sobre qué oferta corresponde a qué solicitud. Es mejor presentar un expediente completo y ordenado.
Subir estados de cuenta personales
Es uno de los motivos más frecuentes de demora. Si el negocio no tiene cuenta propia, pregunte primero qué opciones existen en lugar de enviar documentos que no van a calificar. Puede leer cómo cambiar de banco comercial durante una solicitud.
Firmar sin comparar
Como muestra el ejemplo anterior, dos ofertas por el mismo monto pueden costar muy distinto. Compare el efectivo recibido, el total a pagar y el costo total antes de aceptar. Antes de firmar, lea también cómo leer un contrato.
Pasar por alto la consulta de crédito
Puede ocurrir una consulta de crédito rigurosa más adelante, antes de la aprobación final, con un efecto pequeño y divulgado sobre su puntaje. Pregunte cuándo se hará y autorícela con conocimiento.
Preguntas frecuentes
¿Puedo solicitar financiamiento si mi crédito personal no es bueno?
Sí puede solicitar. El historial de crédito personal es un factor que un financiador puede considerar, junto con otros como los depósitos del negocio que aparecen en sus estados de cuenta bancarios. La aprobación le corresponde siempre a la fuente de financiamiento.
¿T.A.G. es un prestamista?
No. T.A.G. Business Funding es un corredor independiente de financiamiento de negocios (ISO). Revisamos su expediente y lo presentamos a una red de socios de financiamiento. No prestamos directamente ni tomamos la decisión de aprobación.
¿Qué documentos necesito?
Una solicitud firmada y los cuatro estados de cuenta bancarios del negocio más recientes, consecutivos y completos. Los documentos enviados se revisan para determinar si califican. Los estados de cuenta personales, los registros de aplicaciones de pago y las facturas no sustituyen a los estados de cuenta bancarios del negocio.
¿Solicitar financiamiento afecta mi crédito?
Puede ocurrir una consulta de crédito rigurosa más adelante, antes de la aprobación final, con un efecto pequeño y divulgado sobre su puntaje. Pregunte siempre qué consulta se hará y cuándo, antes de autorizarla.
¿Debo solicitar en muchos lugares a la vez?
No se recomienda. Enviar la misma solicitud a muchos lugares al mismo tiempo puede generar varias consultas de crédito y confusión sobre qué oferta corresponde a qué solicitud. Es mejor reunir sus documentos, presentar un expediente completo y comparar las ofertas que reciba.