Un rechazo duele, pero rara vez es un veredicto sobre su negocio. Esta guía explica por qué ocurre, qué significa y cuáles son los siguientes pasos ordenados.
T.A.G. Business Funding (Towers Asset Group LLC) es un corredor independiente de financiamiento comercial (ISO). No somos un prestamista directo. Presentamos su expediente a una red de socios de financiamiento, y cada fuente decide por su cuenta.
Un banco evalúa solicitudes con reglas pensadas para préstamos de largo plazo y bajo riesgo. Esas reglas pueden dejar fuera a un negocio que opera bien. Algunas razones frecuentes, dichas en general y sin cifras:
Significa que esa institución, con sus criterios, no aprobó esa solicitud en ese momento. No significa que su negocio sea malo, ni que usted haya hecho algo mal. Tampoco significa que otra fuente vaya a aprobarlo: ninguna persona puede prometerle una aprobación antes de que la fuente de financiamiento revise su expediente.
Lo útil es leer la carta o el aviso del banco, si lo recibió, y entender cuál fue el motivo. Eso le dice qué conviene corregir y qué es simplemente una diferencia de criterios.
Esta es una situación inventada con fines educativos. No describe a ningún cliente real ni predice resultados. Imagine una pequeña empresa de limpieza que busca $50,000 y recibe dos ofertas:
| Medida | Oferta A | Oferta B |
|---|---|---|
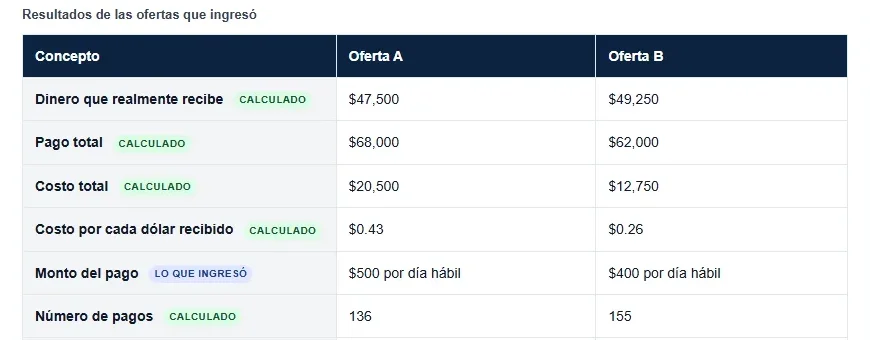
| Efectivo neto recibido | $47,500 | $49,250 |
| Total a pagar | $68,000 | $62,000 |
| Costo total (pagar menos recibir) | $20,500 | $12,750 |
La Oferta B entrega $1,750 más en efectivo, exige $6,000 menos en pagos totales y cuesta $7,750 menos en total. Son tres medidas distintas: cuánto efectivo llega, cuánto se devuelve y cuánto cuesta en conjunto. Mirar solo una puede llevar a una mala comparación. Antes de firmar cualquier oferta real, pídala por escrito y revise cada número.
Después de un no, muchos dueños aceptan la primera oferta que aparece por cansancio o por urgencia. Conviene hacer lo contrario: respirar, reunir los documentos y comparar con calma. Tampoco es buena idea enviar estados de cuenta incompletos o de una cuenta personal, porque el expediente tendrá que corregirse después. Y desconfíe de cualquiera que le prometa una respuesta específica antes de revisar sus documentos, porque nadie puede saber lo que decidirá una fuente de financiamiento.
Los documentos enviados se revisan para determinar si califican. La aprobación, el monto y las condiciones los decide la fuente de financiamiento.
Un rechazo bancario es la decisión de una sola institución con sus propios criterios. No impide que usted presente su expediente a otras fuentes de financiamiento. Cada fuente revisa el expediente con sus propias reglas y decide por su cuenta, así que ninguna respuesta puede prometerse de antemano.
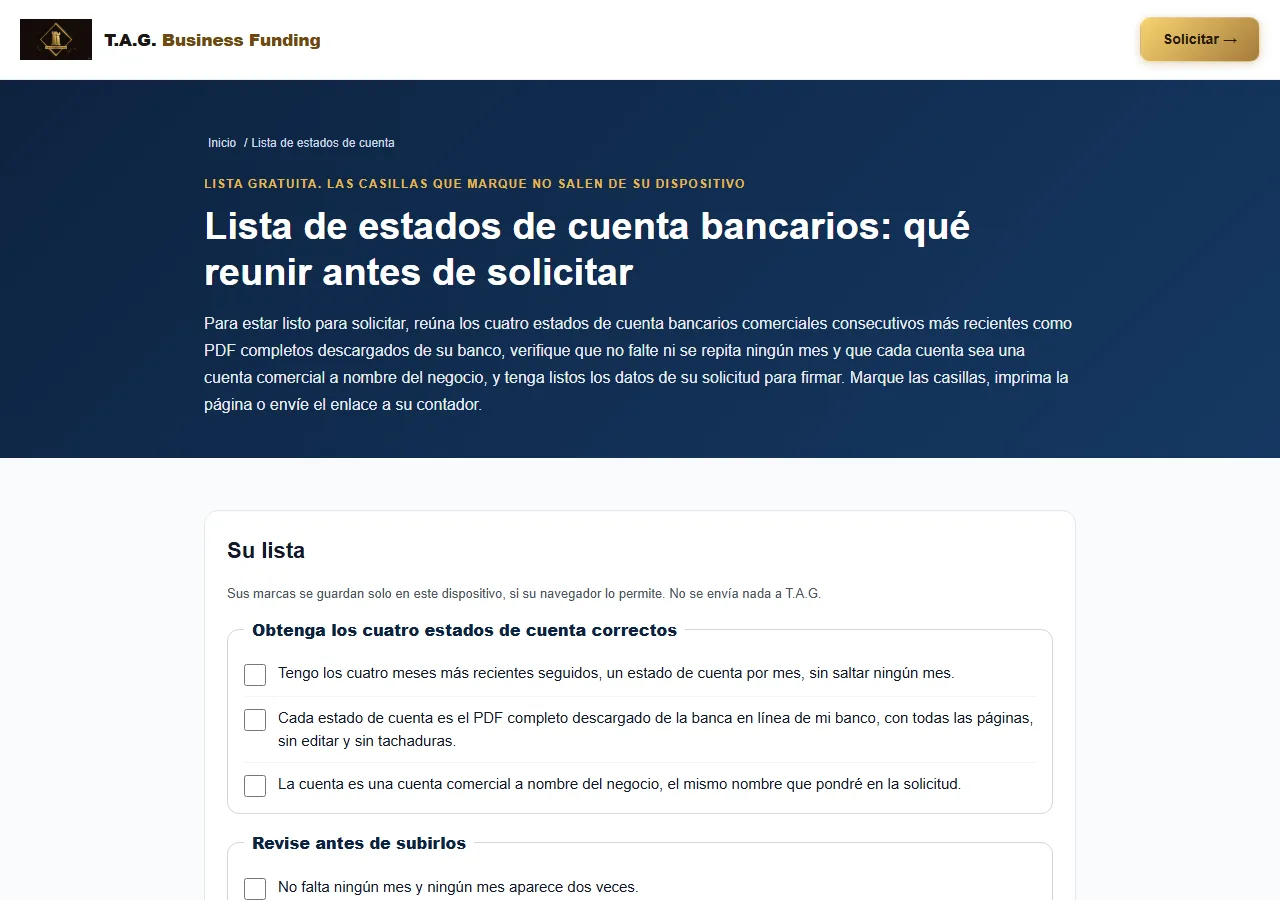
Los cuatro estados de cuenta bancarios comerciales más recientes, consecutivos y completos, con todas las páginas, y una solicitud firmada. Los documentos enviados se revisan para determinar si califican. Los estados de cuenta de una cuenta personal no sustituyen a los del negocio.
No. T.A.G. Business Funding es un corredor independiente (ISO) y no un prestamista directo. Presentamos su expediente a una red de socios de financiamiento. La decisión de aprobar, el monto y las condiciones le corresponden a la fuente de financiamiento.
Nada. El comparador de ofertas y la lista de estados de cuenta son gratuitos y no obligan a solicitar financiamiento. T.A.G. recibe una comisión de los socios de financiamiento solamente cuando se cierra un trato, y no cobra al solicitante por esas herramientas.
Si quiere que revisemos su expediente, comience su solicitud. Si prefiere prepararse primero, use las dos herramientas gratuitas.
Su solicitud se revisa y la decisión corresponde a la fuente de financiamiento.
Comenzar Mi Solicitud → T.A.G.